
어이~ 다들 잘 지냈댜? 부동산 맛동산 아저씨여.
요즘 집 알아보러 다니면서 은행 다녀온 분들 많쥬?
근데 막상 상담받아보면 생각했던 것보다 대출이 훨씬 적게 나와서 당황한 분들이 한둘이 아니더라고.
이게 다 'DSR'이라는 놈 때문인데, 오늘 아저씨가 아주 알기 쉽게 싹 풀어서 설명해 줄게유.
🧐 DSR이 대체 뭐길래 그러는 겨?
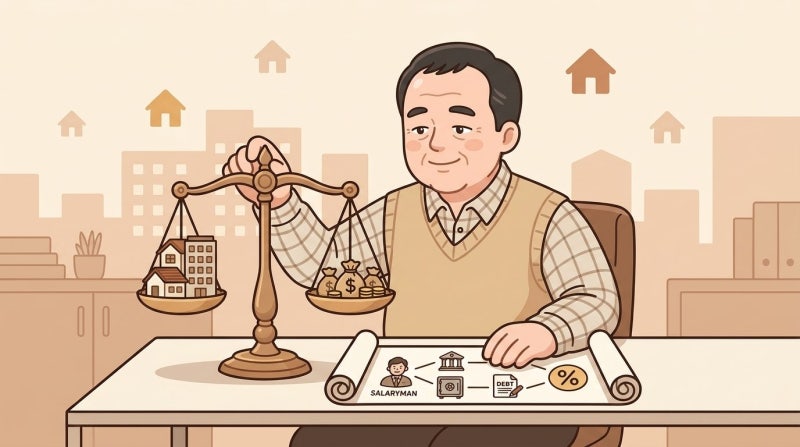
DSR은 쉽게 말해서 '총부채원리금상환비율'이라는 약자인데유, 그냥 '내가 일 년 동안 버는 돈에서 빚 갚는 데 얼마나 쓰냐'를 따지는 비율이라고 보면 돼유.
버는 돈에 비해 빚 갚는 부담이 너무 크면 나라에서 "에헤이, 더 빌려주면 위험혀!" 하면서 대출을 막아버리는 거지유.
🔥 핵심은 40%라는 숫자여!
💡 시중 은행에서는 보통 DSR을 40%로 딱 제한하고 있어유.
내가 일 년에 버는 돈의 딱 40%까지만 원금이랑 이자를 갚을 수 있도록 대출 한도를 정해두는 거유.
예를 들어 연봉이 5,000만 원인 직장인이 있다고 쳐봐유.
– 연봉: 5,000만 원
– DSR 40% 적용: 1년에 갚을 수 있는 원리금 한도는 최대 2,000만 원
결국 1년에 원금이랑 이자 합쳐서 2,000만 원을 넘어가지 않는 선까지만 대출을 받을 수 있다는 소리유.
⚠️ 모든 대출이 다 엮여있어서 조심해야 혀!
많은 분들이 주택담보대출만 생각하고 은행 갔다가 덜컥 놀라곤 해유.
DSR은 새로 받을 주택담보대출만 보는 게 아니라, 내가 기존에 가진 다른 빚까지 싹 다 끌어모아서 계산하거든유.
– 주택담보대출 원리금
– 신용대출 원리금
– 마이너스 통장
– 자동차 할부금 및 카드론
마이너스 통장이나 신용대출 몇 천만 원 미리 받아둔 게 있다면, 주택담보대출 한도가 뚝 떨어지는 이유가 바로 이 때문인 겨.
✅ DSR 걸릴 때 한도 조금이라도 늘리는 방법!
집은 사야겠는데 DSR 한도에 걸려서 답답하다면 이런 방법을 고민해 볼 수 있어유.
– 대출 만기를 최대한 길게 늘리기 (만기가 길어지면 1년에 갚아야 하는 원리금이 줄어들어유)
– 금리가 높고 만기가 짧은 신용대출이나 소액 대출부터 먼저 갚아버리기
– 소득 증빙이 가능한 부부 합산 소득 활용하기
내 집 마련할 때는 내가 실제로 대출을 얼마나 빌릴 수 있는지 미리 계산해 보는 게 제일 중요한 법이유.
오늘 알려준 DSR 개념 잘 기억해 두고, 무리하지 않게 차근차근 준비하셔유!
본 글은 공개된 실거래가·청약 데이터를 요약한 정보 제공용 콘텐츠이며, 특정 매물의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
